

ФРС підвищила процентні ставки на чверть пункту в середу, перше підвищення з липня 2023 року. Ця міра, схвалена одноголосно всіма 12 членами Федерального комітету з відкритих ринків, підвищить базову процентну ставку ФРС до діапазону від 3,75% до 4%. Голова Федеральної резервної системи Кевін Уорш заявив, що ФРС має боротися з інфляцією. «Простим фактом є те, […]
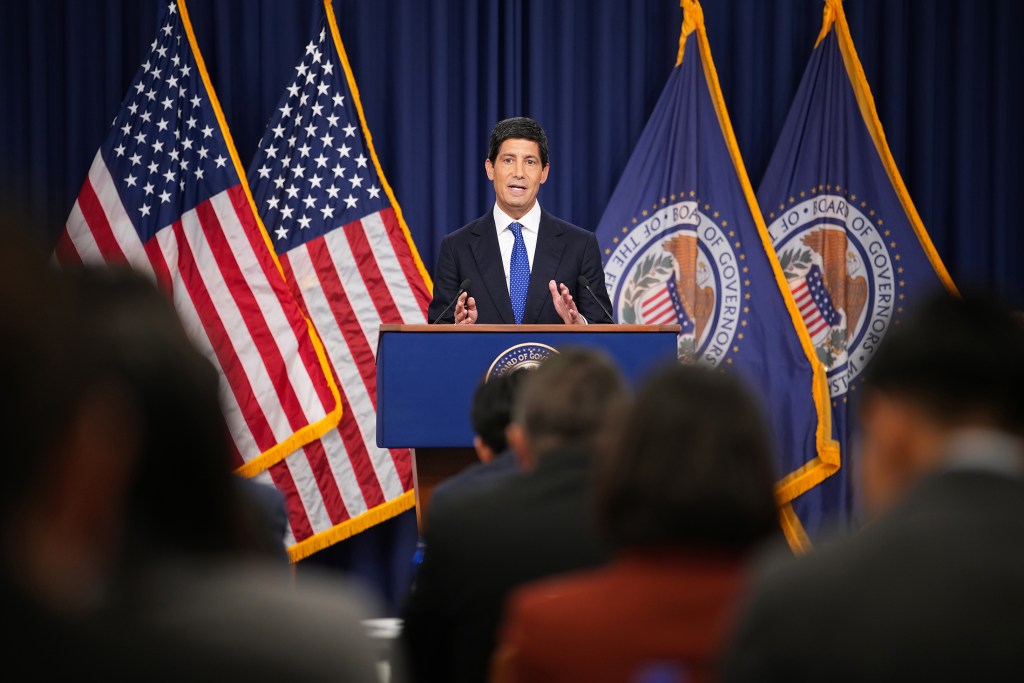
ФРС підвищила процентні ставки на чверть пункту в середу, перше підвищення з липня 2023 року. Ця міра, схвалена одноголосно всіма 12 членами Федерального комітету з відкритих ринків, підвищить базову процентну ставку ФРС до діапазону від 3,75% до 4%. Голова Федеральної резервної системи Кевін Уорш заявив, що ФРС має боротися з інфляцією. «Простим фактом є те, що інфляція надто висока і триває надто довго», — сказав Уорш, повідомляє New York Times.
Отже, що це насправді означає для вас? Вплив залежить від типу боргу. Якщо у вас вже є іпотека з фіксованою ставкою, нічого не зміниться. Ця процентна ставка буде фіксованою незалежно від того, що робитиме ФРС. Іпотечні кредити з регульованою процентною ставкою та інші кредити зі змінною процентною ставкою піддаються більшому ризику. Загальні іпотечні ставки тісніше пов’язані з прибутковістю казначейства США, яка нещодавно перевищила 5% вперше з 2023 року, а середня 30-річна фіксована ставка за іпотекою зросла до 6,76%, повідомляє Washington Post.
Також прискориться кредитування автомобіля. За оцінками Cox Automotive, підвищення ціни може збільшити середній місячний платіж за автомобіль приблизно на 6 доларів. Процентні ставки за кредитними картками, які безпосередньо прив’язані до ФРС, також можуть зрости, що викликає серйозне занепокоєння, враховуючи, що заборгованість за кредитними картками є майже рекордною. І навпаки, для вкладників високоприбуткові ощадні рахунки та компакт-диски можуть запропонувати трохи кращі прибутки.
«Підвищення ставок може здатися гіркою пілюлею, але воно є необхідним, тому що ми не можемо продовжувати стрімке підвищення цін», — сказав The Post Тед Ротман, головний аналітик споживчих фінансів Money Management International.
ФРС підвищила процентні ставки на чверть пункту в середу, перше підвищення з липня 2023 року. Ця міра, схвалена одноголосно всіма 12 членами Федерального комітету з відкритих ринків, підвищить базову процентну ставку ФРС до діапазону від 3,75% до 4%. Голова Федеральної резервної системи Кевін Уорш заявив, що ФРС має боротися з інфляцією. «Простим фактом є те, що інфляція надто висока і триває надто довго», — сказав Уорш, повідомляє New York Times.
Отже, що це насправді означає для вас? Вплив залежить від типу боргу. Якщо у вас вже є іпотека з фіксованою ставкою, нічого не зміниться. Ця процентна ставка буде фіксованою незалежно від того, що робитиме ФРС. Іпотечні кредити з регульованою процентною ставкою та інші кредити зі змінною процентною ставкою піддаються більшому ризику. Загальні іпотечні ставки тісніше пов’язані з прибутковістю казначейства США, яка нещодавно перевищила 5% вперше з 2023 року, а середня 30-річна фіксована ставка за іпотекою зросла до 6,76%, повідомляє Washington Post.
Також прискориться кредитування автомобіля. За оцінками Cox Automotive, підвищення ціни може збільшити середній місячний платіж за автомобіль приблизно на 6 доларів. Процентні ставки за кредитними картками, які безпосередньо прив’язані до ФРС, також можуть зрости, що викликає серйозне занепокоєння, враховуючи, що заборгованість за кредитними картками є майже рекордною. І навпаки, для вкладників високоприбуткові ощадні рахунки та компакт-диски можуть запропонувати трохи кращі прибутки.
