




Повінь оточує будинки вздовж річки Фокс поблизу Кристал-Лейк, штат Іллінойс, 21 квітня 2026 року. Скотт Олсон | Getty Images Експерти зі страхування кажуть, що багато власників будинків, ймовірно, не знають, що існують величезні відмінності у страховому покритті. За словами експертів, власники полісів зазнають фінансових втрат через дедалі частіші та дорогі стихійні лиха, такі як лісові […]
Повінь оточує будинки вздовж річки Фокс поблизу Кристал-Лейк, штат Іллінойс, 21 квітня 2026 року.
Скотт Олсон | Getty Images
Експерти зі страхування кажуть, що багато власників будинків, ймовірно, не знають, що існують величезні відмінності у страховому покритті.
За словами експертів, власники полісів зазнають фінансових втрат через дедалі частіші та дорогі стихійні лиха, такі як лісові пожежі, урагани та повені, які можуть поставити під загрозу їхні найбільші фінансові активи.
В останні роки зростання страхових премій значно збільшило витрати споживачів на підтримку страхування.
«Переважна більшість домовласників хочуть повністю та належним чином застрахувати свої будинки, готові платити премії та вірять, що вони мають страхування», — написав Кеннет Кляйн, професор права Каліфорнійської західної юридичної школи, у статті в Lewis & Clark Law Review на початку цього року. «Але більшість із них неправильні та їх дуже бракує».
«Криза страхової нестачі»
Територія, згоріла внаслідок лісової пожежі Маршалла, Луїсвіль, штат Колорадо, 24 січня 2022 року.
Кент Рейні | iStock | Getty Images
Близько 90% будинків, які займають власники, у Сполучених Штатах застраховані, пише Кляйн.
Типовий поліс страхування домовласників накладає фінансові обмеження на покриття різними способами. Наприклад, вони виключають певні типи катастроф або обмежують виплати за певні предмети чи типи збитків.
Кляйн проаналізував дані Департаменту страхування Каліфорнії з 2018 по 2023 рік щодо 74 000 страхових випадків, пов’язаних із пожежами, різного розміру, від лісових пожеж до житлових пожеж. З цих претензій більше 70% застрахованих власників будинків були застраховані в середньому приблизно на 20%, пише Кляйн.
За його словами, проблема не обмежується Каліфорнією.
«Ці дані показують, що існує ледь прихована національна криза недостатнього страхування», — написав Кляйн. Ця динаміка, пише він, «назавжди й неминуче позбавляє домовласників можливості повністю повернути втрачене».
Експерти кажуть, що є багато причин, чому домовласники не мають достатньої страховки.
«Деякі споживачі можуть навмисно вибирати менші суми покриття, щоб мати певне покриття», — написала в електронному листі Емі Бак, співзасновник групи захисту прав споживачів United Policyholders.
Але експерти кажуть, що багато споживачів не знають про цю прогалину.
З одного боку, згідно з дослідженням, опублікованим у травні у Virginia Law Review, незрозуміла мова страхових полісів заважає «широко поширеному сегменту» американців зрозуміти, що вони купують.

Крім того, страхові компанії продовжують виключати більше речей із покриття та обмежувати суму грошей, що покриваються, писав Бах.
Експерти кажуть, що споживачі, як правило, недооцінюють вартість реконструкції будинку.
На жаль, «прогалини в покритті часто виявляються на момент збитку, коли ви не хочете, щоб вас виявили», — сказала Лариса Клінглер, директор із національних претензій страхової брокерської компанії Lockton Private Risk Solutions Group.
На думку експертів, найбільші страхові прогалини для споживачів:
1. Повінь
16 грудня 2025 року тимчасова морська стіна вздовж річки Уайт-Рівер у Пасіфік, штат Вашингтон, була пробита і затопила територію.
Девід Райдер Ройтер
Експерти зі страхування кажуть, що типовий страховий поліс домовласника виключає або обмежує покриття збитків від певних лих, таких як землетруси, зсуви та повені.
Але страхові експерти кажуть, що споживачі часто потрапляють в останнє, що може коштувати дорого.
Власникам будинків потрібна окрема страховка для покриття фізичних збитків, спричинених затопленням, визначеним як вода, що потрапляє в будинок через землю. Це може статися через штормові хвилі, сильні дощі та затоплення водойм, таких як озера та річки.
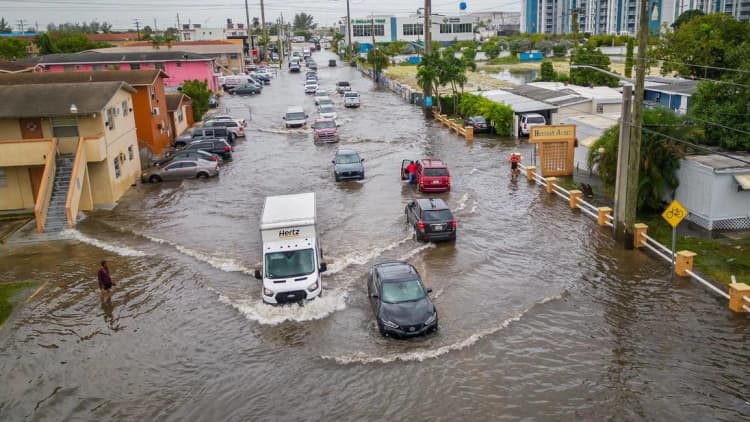
За даними Інституту страхової інформації, повінь є найпоширенішим і найдорожчим стихійним лихом у Сполучених Штатах.
За даними Федерального агентства з надзвичайних ситуацій, лише один дюйм води може завдати шкоди майну власника будинку приблизно на 25 000 доларів. За даними FEMA, з 2020 по 2024 рік середня виплата за всіма страховими позовами від повеней становила 82 614 доларів.
І страхування від повені не тільки для людей, які живуть біля води. За даними Floodsmart.gov FEMA, приблизно 99% округів США зазнали повеней за останні 20 років.
Але менш ніж 4% домогосподарств США придбали страховку в Національній програмі страхування від повеней, згідно з повідомленням у блозі агентства за 2025 рік.
NFIP є основним джерелом страхового покриття житлової нерухомості від повеней.
Стандартне страхування домовласників покриває певні види пошкоджень, завданих водою. Наприклад, за словами експертів, у разі «вітряного дощу» вода в основному потрапляє в будинок зверху вниз.
Експерти кажуть, що це може статися, коли ураган пошкоджує дах і дозволяє дощу просочитися всередину, затопивши весь будинок або кілька кімнат.
Проте страхові компанії можуть виключати пільги або обмежувати пільги за пошкодження цвіллю, сказав Бах. Крім того, обмеження на виплати за збиток від води може становити 5000, 10 000 або 15 000 доларів США за збиток, сказала вона.
Уповноважений відділу страхування Каліфорнії Рікардо Лара цього тижня закликав споживачів переглянути своє покриття та розглянути можливість страхування від повеней напередодні, ймовірно, історичної події Ель-Ніньо. Лара сказала, не чекайте, поки наблизиться катастрофа. Страхування від повені зазвичай набуває чинності через 30 днів після її придбання.
Навіть якщо у вас є страхування від повені, є речі, про які слід знати. Наприклад, традиційна політика зазвичай обмежує покриття підвалів.
2. Витрати на реконструкцію
Новий будинок будується на місці, де будинок був знищений під час пожежі в Ітоні 17 вересня 2026 року в Альтадені, Каліфорнія.
Тама Маріо | Getty Images
Недооцінка витрат на реструктуризацію також є основною причиною недострахування, сказав Пітер Кохенбургер, запрошений професор права Юридичного центру Південного університету та керівник Інституту страхового права та політики.
«Витрати на будівництво та ремонт значно зросли», — сказав Кохенбургер. «Якщо ви втратите свій будинок, а страхових лімітів власника вашого будинку недостатньо для його відновлення, ви застрягли, якщо у вас немає власних фінансових активів, яких у багатьох людей немає».
У звіті Міністерства фінансів, опублікованому минулого року, встановлено, що відновна вартість збитків, пов’язаних з відповідальністю, зросла в середньому на 45% між 2020 і 2023 роками. Страхування власників житла є різновидом майнового страхування, так само як страхування орендарів і автострахування.
Більшість домовласників хочуть, щоб їхні будинки були повністю та належним чином застраховані, готові платити внески та вірять, що вони мають страхування. Але більшість із них є неправильними і їх дуже бракує.
Кеннет Кляйн
Професор права Західної юридичної школи Каліфорнії
Також зросли витрати на персонал. Відповідно до звіту, вартість найму працівників для будівництва односімейних будинків підскочила на 37% з 2018 по 2022 рік і на 45% з 2014 по 2023 рік.
Клінглер із Lockton сказав, що споживачі можуть розглянути можливість придбання покриття «розширеної вартості заміни», щоб додати до свого традиційного страхового полісу.
Як правило, це дорівнює від 10 до 50 відсотків додатково до ліміту покриття житла споживача, що є максимальною сумою, яку страховка заплатить за відновлення будинку з нуля, згідно з сайтом порівняння страхових послуг PolicyGenius.
Клінглер сказав, що споживачі, особливо ті, хто живе в старих будинках, також можуть розглянути можливість придбання так званого «указу або законодавчого покриття».
Це захищає вас від вищих витрат на реконструкцію вашого будинку через необхідність привести ваш будинок у відповідність з поточними будівельними нормами, наприклад, оновити електропроводку, сантехніку та ізоляцію.
3. Обмеження щодо окремих предметів
Пітер Дейслі | Фотодиск | Getty Images
Експерти кажуть, що страховики зазвичай обмежують суму, яку вони сплачуватимуть за певний контент у багатьох категоріях, включаючи мистецтво, предмети колекціонування, килими, хутра та інші дорогоцінні предмети.
Однак споживачі можуть придбати доповнення до традиційних полісів, щоб збільшити ліміти в доларах на окремі товари.
«Якщо люди мають особливі предмети, такі як антикваріат, зброя, електроніка, ювелірні вироби, вони повинні переконатися, що вони закриті та як вони закриті. [they] Ці продукти вимагають додаткового покриття», – сказала Бренда Куд, почесний професор фінансового планування, житлового будівництва та споживчої економіки в Університеті Джорджії та представник споживачів Національної асоціації страхових комісарів.
